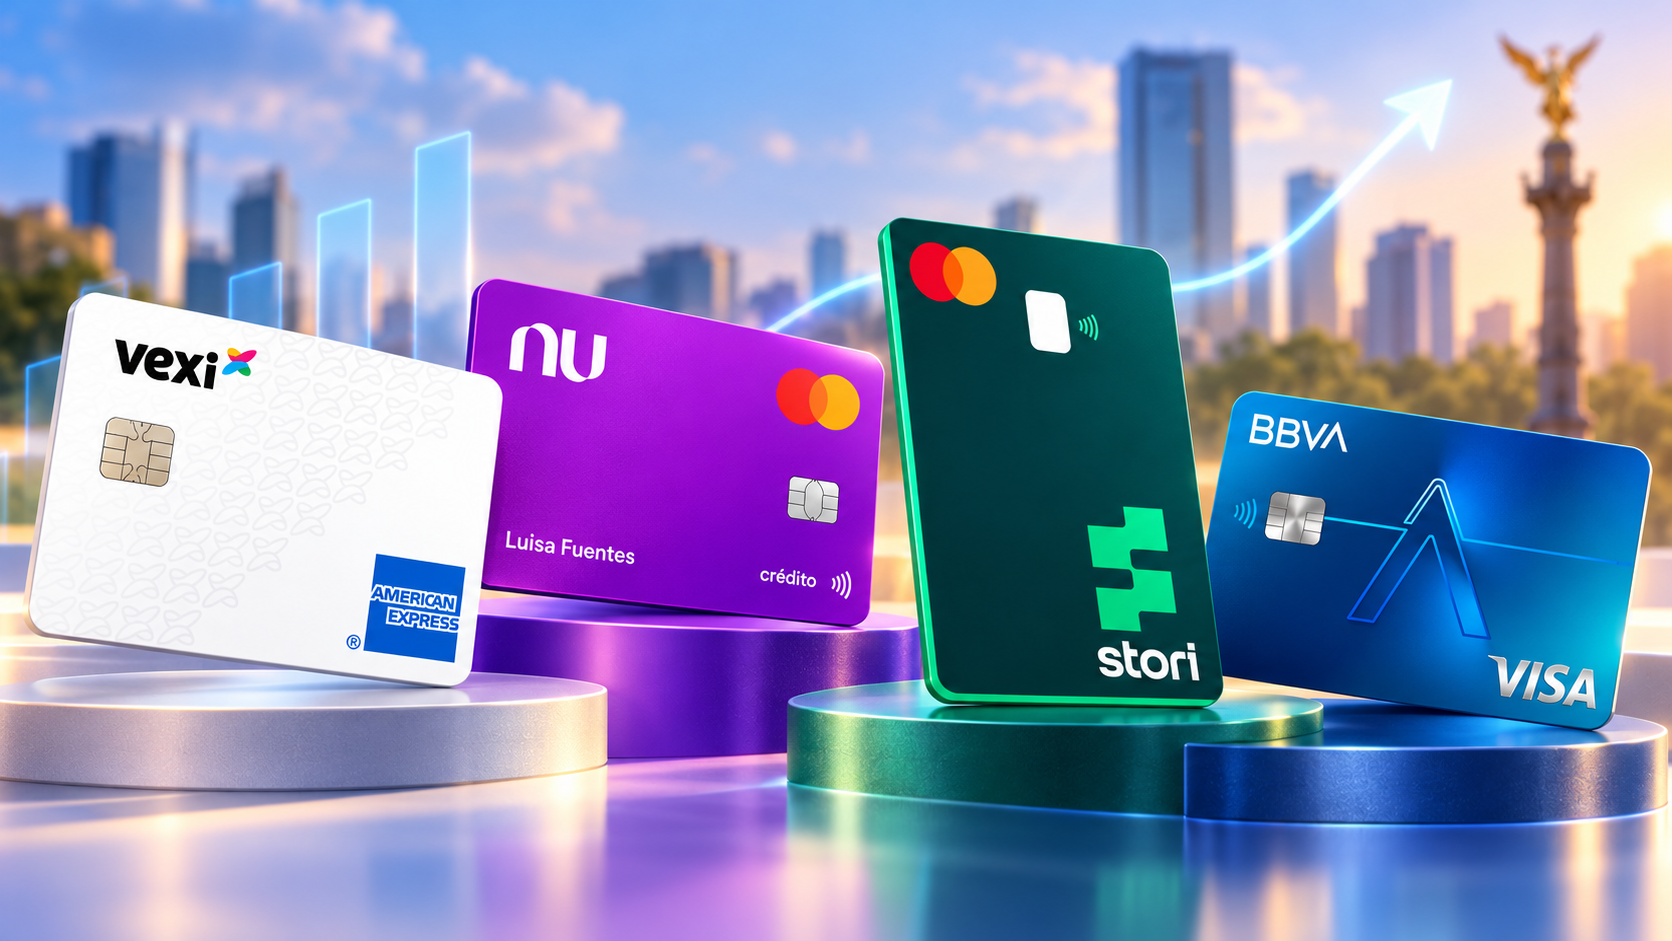
Comparamos las cuatro tarjetas más populares para construir historial crediticio en México: Vexi American Express, Nu, Stori y BBVA Start. Revisamos su CAT, requisitos, línea de crédito, comisiones y beneficios para que elijas la mejor para empezar.
Mi Tarjeta Ideal puede recibir una comisión si solicitas algunas tarjetas a través de nuestros enlaces. Esto no cambia nuestra evaluación ni el precio que pagas.
Si no tienes historial crediticio, conseguir tu primera tarjeta es el paso más difícil: los bancos no te prestan porque no tienes historial, y no tienes historial porque no te prestan. Por suerte, hoy hay tarjetas diseñadas justo para romper ese círculo.
En esta guía comparamos las cuatro más populares en México: Vexi American Express, Nu, Stori y BBVA Start. Todas son sin anualidad y todas reportan a Buró, pero tienen diferencias importantes en costo, requisitos, límite de crédito y beneficios.
Información vigente a octubre de 2026. Los CAT y condiciones cambian; confírmalos en el sitio oficial de cada emisor antes de solicitar.
Comparativa rápida
| Vexi American Express | Nu | Stori | BBVA Start | |
|---|---|---|---|---|
| Emisor | Vexi | Nu (banco) | Stori (Sofipo) | BBVA (banco) |
| Red | American Express | Mastercard | Mastercard | Visa/Mastercard según emisión |
| Anualidad | $0 de por vida | $0 | $0 | $0 |
| CAT promedio de entrada (sin IVA) | 95.6% (nivel inicial) | 145.8% | Alto; varía por versión | 122.9% |
| ¿El CAT baja con el tiempo? | ✅ Hasta 48.2% en nivel Campeón | — | — | — |
| Línea de crédito | De $5,500 hasta $100,000 por niveles | Según tu perfil | De $2,000 a $5,000 al inicio, hasta ~$23,000 | Según tu perfil |
| Requisitos | Sin historial ni comprobante de ingresos | Mayor de edad y vivir en México | Sin historial | Ingreso desde $2,000 |
| Comisión de apertura | Puede aplicar, según nivel | No | Puede aplicar, según versión | No |
| Recompensas | Cashback hasta 5% (niveles superiores) | — | Según versión | 9% en Puntos BBVA |
| Versión garantizada | — | ✅ Nu Garantizada | ✅ Stori con Garantía | — |
| Reporta a Buró | ✅ | ✅ | ✅ | ✅ |
CAT de Nu calculado al 4 de diciembre de 2025; CAT de BBVA Start al 13 de julio de 2026; CAT de Vexi según su información pública vigente. Verifica las cifras actuales con cada emisor.
1. Vexi American Express: el CAT de entrada más bajo
Lo mejor:
- ✅ El CAT de entrada más bajo de las cuatro: 95.6% en el nivel inicial.
- ✅ Sistema de niveles: conforme demuestras buen manejo, tu línea puede llegar a $100,000 y tu CAT bajar hasta 48.2%, uno de los más bajos entre tarjetas sin anualidad.
- ✅ Sin historial ni comprobante de ingresos.
- ✅ Sin anualidad ni comisión por no uso.
- ✅ Meses sin intereses en comercios participantes de American Express.
- ✅ Cashback de hasta 5% en niveles Avanzado y Campeón.
A considerar:
- ⚠️ Puede aplicar una comisión de apertura según tu nivel.
- ⚠️ La red American Express tiene menor aceptación que Visa o Mastercard en algunos comercios pequeños.
Ideal para: quien quiere empezar con el menor costo posible y una tarjeta que crezca con su historial.
👉 Lee nuestra reseña completa de la tarjeta Vexi American Express.
2. Nu: la más popular y sin comisiones extra
Lo mejor:
- ✅ Sin anualidad, sin comisión por uso en el extranjero y sin comisión por retiro de efectivo.
- ✅ Requisitos mínimos: ser mayor de edad y vivir en México.
- ✅ Ahora es un banco, con la supervisión que eso implica.
- ✅ Tarjeta Garantizada Nu si no te aprueban la tarjeta normal: tú defines tu límite con un depósito y puedes evolucionar a la tarjeta estándar.
- ✅ App muy intuitiva, con control total desde el celular.
A considerar:
- ⚠️ CAT alto: 145.8% promedio sin IVA. Si financias saldo, sale cara.
- ⚠️ Comisión por pago tardío de $400 más IVA.
- ⚠️ No tiene programa de recompensas en la tarjeta de crédito.
Ideal para: quien quiere una tarjeta sencilla, sin comisiones ocultas y útil también para compras en el extranjero.
👉 Lee más sobre qué cambió ahora que Nu es banco.
3. Stori: la más flexible para aprobar
Lo mejor:
- ✅ Aprobación muy flexible, incluso sin historial.
- ✅ Sin anualidad.
- ✅ Línea que crece con buen comportamiento, hasta cerca de $23,000.
- ✅ Stori con Garantía para quienes necesitan reconstruir su historial.
- ✅ Varias versiones, incluida una en alianza con Shein.
A considerar:
- ⚠️ De los CAT más altos del mercado. Varía según la versión; revisa el folleto antes de solicitar.
- ⚠️ Línea inicial baja ($2,000 a $5,000) y techo menor que las otras.
- ⚠️ Puede aplicar una comisión de apertura según la versión.
Ideal para: quien no ha sido aprobado en otras opciones y necesita una puerta de entrada.
4. BBVA Start: la opción de banco tradicional
Lo mejor:
- ✅ Es de BBVA, el banco más grande de México.
- ✅ Sin anualidad y sin comisión de administración.
- ✅ 9% en Puntos BBVA en tus compras.
- ✅ Construir historial con BBVA puede facilitarte otros productos del banco en el futuro (tarjetas con más beneficios, crédito automotriz, hipoteca).
- ✅ Atención en sucursales, además de la app.
A considerar:
- ⚠️ CAT de 122.9% promedio sin IVA.
- ⚠️ Pide un ingreso mínimo de $2,000 al mes.
- ⚠️ No permite disposición de efectivo.
Ideal para: quien prefiere un banco tradicional y planea crecer dentro de BBVA.
¿Cuál gana en cada categoría?
| Categoría | Ganadora | Por qué |
|---|---|---|
| Menor costo al empezar | 🏆 Vexi | El CAT de entrada más bajo de las cuatro |
| Mejor crecimiento a futuro | 🏆 Vexi | Línea hasta $100,000 y CAT que baja por niveles |
| Menos comisiones | 🏆 Nu | Sin comisión por apertura, uso en el extranjero ni retiro de efectivo |
| Para viajar o comprar en el extranjero | 🏆 Nu | Sin comisión por uso fuera de México |
| Más fácil de obtener | 🏆 Stori | Aprobación muy flexible |
| Si te rechazaron en todas | 🏆 Nu Garantizada o Stori con Garantía | Tú defines tu límite con un depósito |
| Para crecer con un banco tradicional | 🏆 BBVA Start | Respaldo de BBVA y acceso futuro a sus productos |
| Recompensas | 🏆 BBVA Start | 9% en Puntos BBVA desde el inicio |
¿Cuál te conviene según tu perfil?
| Tu situación | Te recomendamos |
|---|---|
| No tienes historial ni comprobante de ingresos | Vexi o Stori |
| Quieres pagar lo menos posible si alguna vez financias | Vexi |
| Viajas o compras en tiendas extranjeras | Nu |
| Ganas al menos $2,000 al mes y prefieres un banco tradicional | BBVA Start |
| Te rechazaron en varias tarjetas | Nu Garantizada o Stori con Garantía |
| Quieres la app más fácil de usar | Nu |
¿Y si sacas más de una? No es necesario al principio. Empieza con una, úsala bien durante 6 a 12 meses y después considera una segunda.
Lee cuántas tarjetas de crédito deberías tener.
Lo que de verdad construye tu historial
Cualquiera de estas cuatro tarjetas puede ayudarte, pero la tarjeta no construye tu historial: tú lo haces con cómo la usas.
- Paga siempre a tiempo. Es el factor que más pesa en tu historial.
- Paga el total si puedes. Así no pagas intereses, sin importar el CAT.
- Usa la tarjeta cada mes, aunque sea poco. Una tarjeta sin uso no construye historial.
- No uses más del 30% de tu límite.
- No solicites varias tarjetas a la vez.
- Ten paciencia: después de 6 a 12 meses de buen manejo, te empezarán a llegar mejores ofertas.
¿Quieres saber cómo te evalúan los bancos? Lee cómo decide un banco si te aprueba.
Preguntas frecuentes
¿Cuál es la mejor tarjeta para construir historial en México?
Depende de tu perfil. Si buscas el menor costo y una tarjeta que crezca contigo, Vexi. Si quieres cero comisiones extra, Nu. Si prefieres un banco tradicional, BBVA Start. Si te han rechazado en otras, Stori o una tarjeta garantizada.
¿Cuál es la tarjeta más fácil de obtener sin historial?
Stori y Vexi tienen requisitos muy flexibles. Si no te aprueban, las versiones garantizadas de Nu y Stori son una alternativa.
¿Estas tarjetas reportan a Buró de Crédito?
Sí. Las cuatro reportan tu comportamiento, por eso sirven para construir historial.
¿Cuál tiene el CAT más bajo?
De las cuatro, Vexi tiene el CAT de entrada más bajo (95.6% promedio sin IVA en su nivel inicial), y puede bajar hasta 48.2% en su nivel más alto.
¿Cuánto tiempo tarda en construirse un historial?
En general, después de 6 a 12 meses de uso responsable ya tendrás un historial que te abra la puerta a mejores productos.
¿Me conviene una tarjeta garantizada?
Si te rechazaron en otras opciones, sí. Funciona como una tarjeta de crédito normal, reporta a Buró y puede evolucionar a una tarjeta sin depósito.
¿Puedo tener Vexi y Nu al mismo tiempo?
Sí, pero al principio es mejor empezar con una y usarla bien antes de solicitar otra.
Conclusión
Las cuatro tarjetas son buenas puertas de entrada al crédito: sin anualidad y con reporte a Buró. La diferencia está en lo que priorizas:
- Vexi, si quieres el menor costo de entrada y una tarjeta que crezca contigo.
- Nu, si quieres cero comisiones extra y usarla en el extranjero.
- BBVA Start, si prefieres un banco tradicional.
- Stori, si necesitas la aprobación más flexible.
Elijas la que elijas, recuerda que tu historial lo construyes tú: paga a tiempo, usa poco de tu línea y, si puedes, paga el total cada mes.
👉 Solicita tu tarjeta Vexi American Express aquí
¿Todavía no sabes cuál es para ti? Haz nuestro quiz o compara tarjetas aquí.
Héctor fundó Mi Tarjeta Ideal como una herramienta de educación financiera para hacer más claras las tarjetas de crédito mexicanas. Analiza CAT, anualidades, comisiones y beneficios para ayudarte a tomar mejores decisiones.
¿Te resultó útil? Marca Mi Tarjeta Ideal como fuente preferida en Google.
Añadir a fuentes preferidas en Google