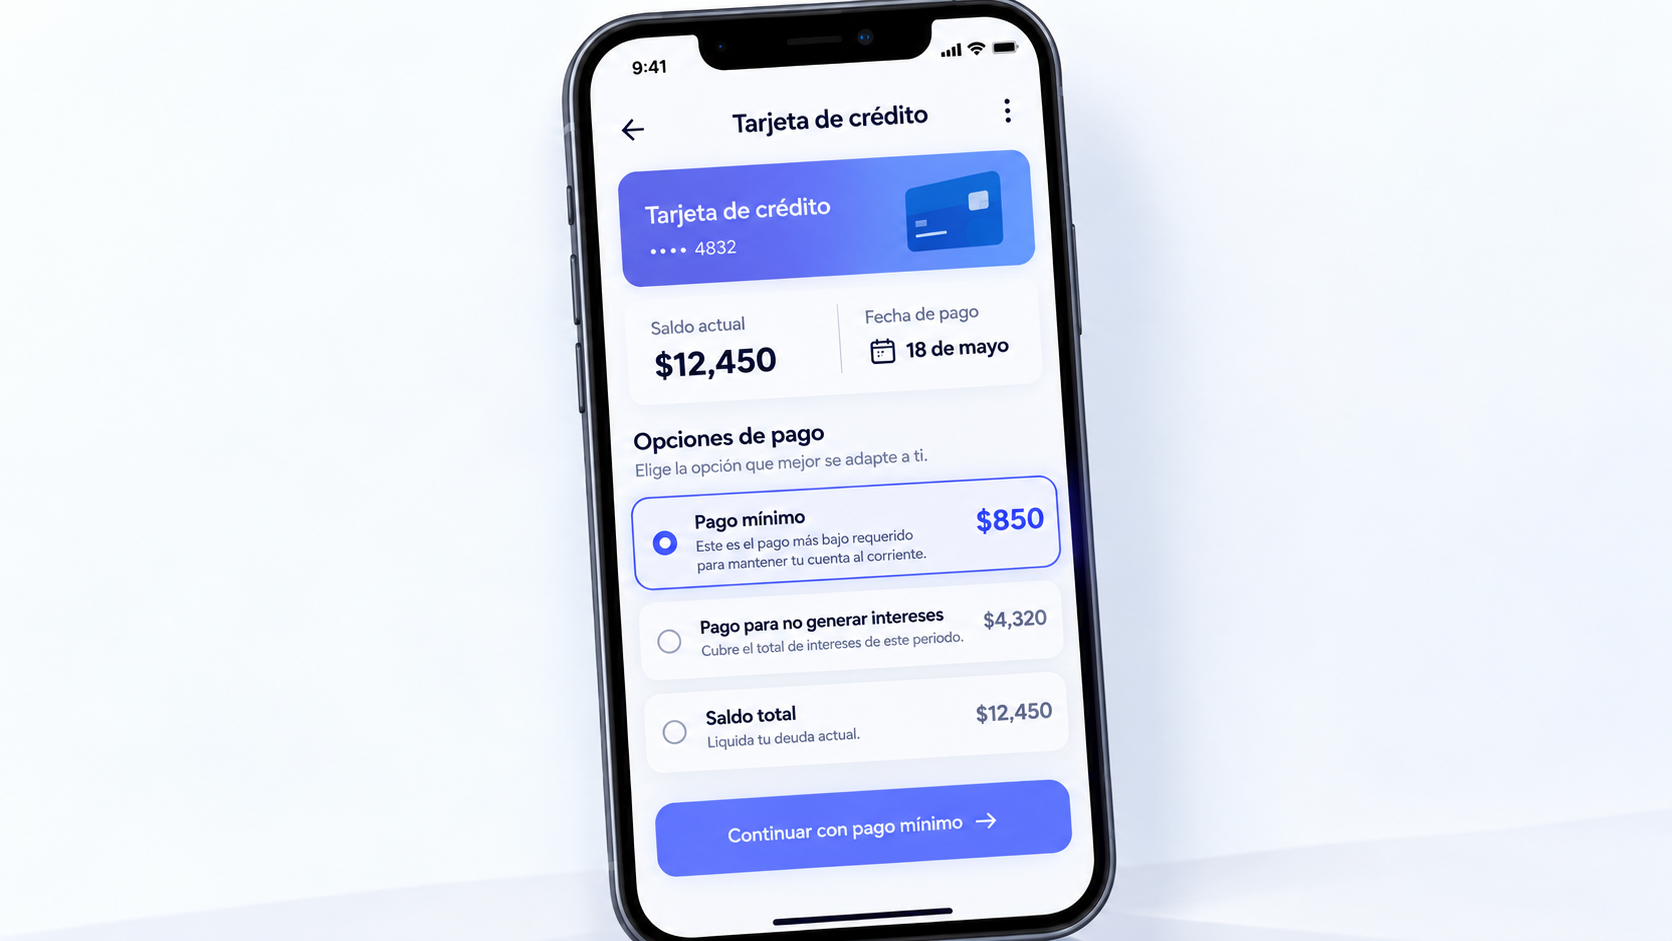
Pago mínimo de una tarjeta de crédito: ¿qué es y qué pasa si solo pagas eso?
Abres la aplicación de tu banco y ves algo parecido a esto:
Saldo: $10,000
Pago para no generar intereses: $8,500
Pago mínimo: $650
Y probablemente surge una pregunta bastante lógica:
Si el banco me permite pagar solamente $650, ¿por qué pagaría $8,500?
Aquí está una de las confusiones más importantes al utilizar una tarjeta de crédito.
El pago mínimo de una tarjeta de crédito es la cantidad más pequeña que debes pagar antes de tu fecha límite para mantener tu cuenta al corriente.
Pero eso no significa que hayas liquidado lo que debes.
Si pagas únicamente el mínimo, gran parte de tu deuda seguirá pendiente y puede continuar generando intereses.
Entender esta diferencia es fundamental para utilizar correctamente una tarjeta de crédito.
¿Qué es el pago mínimo de una tarjeta de crédito?
El pago mínimo es el monto mínimo que tu institución financiera te solicita pagar durante un periodo determinado para mantener tu cuenta al corriente.
Puedes encontrarlo normalmente en:
- Tu estado de cuenta.
- La aplicación de tu banco.
- Tu banca en línea.
El monto se determina después de tu fecha de corte y debe pagarse a más tardar en tu fecha límite de pago.
Por ejemplo:
| Concepto | Monto |
|---|---|
| Saldo del periodo | $10,000 |
| Pago para no generar intereses | $10,000 |
| Pago mínimo | $700 |
Si pagas los $700, habrás cumplido con el pago mínimo requerido.
Sin embargo, todavía quedará una parte importante de tu deuda pendiente.
En este ejemplo:
$10,000 - $700 = $9,300 pendientes
Y ahí está el punto clave.
El pago mínimo mantiene tu cuenta al corriente, pero no necesariamente elimina tu deuda ni evita los intereses.
¿Qué pasa si solo pago el mínimo de mi tarjeta de crédito?
Esta probablemente sea la pregunta más importante relacionada con el pago mínimo.
Si solamente pagas el mínimo:
- Cumples con el monto mínimo requerido por el banco.
- Evitas dejar completamente impago el periodo.
- Pero una parte importante de tu deuda permanece pendiente.
- Ese saldo puede continuar generando intereses.
- Tu deuda puede tardar mucho más tiempo en liquidarse.
Por eso pagar solamente el mínimo puede parecer atractivo en el corto plazo, pero resultar costoso con el paso del tiempo.
Ejemplo sencillo: pagar $700 de una deuda de $10,000
Supongamos que tu estado de cuenta muestra:
Saldo del periodo: $10,000
Pago mínimo: $700
Tienes solamente $700 disponibles y realizas ese pago.
Después del pago todavía quedan:
$10,000 - $700 = $9,300
Esos $9,300 no desaparecen.
Permanecen como parte de tu deuda y, dependiendo de las condiciones de tu tarjeta, pueden generar intereses.
Si además sigues haciendo nuevas compras, tu siguiente estado de cuenta podría incluir:
- Los $9,300 pendientes.
- Intereses.
- Nuevas compras.
- Comisiones aplicables.
- IVA sobre determinados intereses o comisiones.
Por eso una deuda puede avanzar muy lentamente cuando todos los meses pagas solamente el mínimo.
¿Pagar el mínimo genera intereses?
En términos generales, pagar solamente el mínimo puede hacer que el saldo restante genere intereses.
Esto ocurre porque no estás liquidando completamente las compras que corresponden al periodo.
Imagina que tienes que pagar:
$8,000
pero realizas solamente el pago mínimo de:
$500
Todavía tienes:
$8,000 - $500 = $7,500
pendientes.
Dependiendo de las condiciones de tu tarjeta, esos $7,500 continuarán financiándose y podrán generar intereses.
Por eso una tarjeta puede ser considerablemente más cara cuando se utiliza como financiamiento que cuando se utiliza únicamente como medio de pago.
Pago mínimo vs pago para no generar intereses
Estos dos conceptos aparecen frecuentemente juntos en el estado de cuenta, pero no significan lo mismo.
| Concepto | Pago mínimo | Pago para no generar intereses |
|---|---|---|
| ¿Mantiene la cuenta al corriente? | Sí, si se paga correctamente y a tiempo | Sí |
| ¿Es la cantidad más pequeña requerida? | Sí | No |
| ¿Puede quedar deuda pendiente? | Sí | Puede existir saldo futuro, por ejemplo MSI |
| ¿Puede generar intereses el saldo revolvente restante? | Sí | Evita financiar con intereses el monto aplicable del periodo |
| ¿Normalmente es más bajo? | Sí | Generalmente es mayor |
La forma más sencilla de recordarlo es:
El pago mínimo evita que dejes completamente impaga tu tarjeta. El pago para no generar intereses busca evitar que financies las compras del periodo con intereses.
Son objetivos completamente diferentes.
Ejemplo: pago mínimo vs pago para no generar intereses
Supongamos que tu estado de cuenta muestra:
Pago mínimo: $600
Pago para no generar intereses: $8,000
Tienes tres posibilidades.
Opción 1: pagar $600
Cumples con el pago mínimo.
Pero queda una cantidad considerable pendiente que puede generar intereses.
Opción 2: pagar $4,000
Pagaste mucho más que el mínimo.
Esto reduce considerablemente tu deuda.
Sin embargo, todavía faltan $4,000 para cubrir el monto completo correspondiente y puede existir generación de intereses sobre el saldo aplicable.
Opción 3: pagar los $8,000
Cubres el pago para no generar intereses del periodo.
Para una persona que busca utilizar su tarjeta sin financiar compras ordinarias con intereses, normalmente esta es la cantidad más importante del estado de cuenta.
¿Qué pasa si pago más del mínimo pero menos del total?
Esta es otra duda muy común.
Supongamos:
Pago mínimo: $500
Pago para no generar intereses: $7,000
Pero decides pagar:
$5,000
¿Hiciste algo malo?
No.
De hecho, si no podías pagar los $7,000, pagar $5,000 generalmente reduce mucho más tu deuda que pagar únicamente $500.
Lo que debes entender es que todavía quedan:
$7,000 - $5,000 = $2,000
pendientes.
Por lo tanto, todavía puede existir un saldo sobre el cual se generen intereses.
La diferencia es que estás financiando $2,000 en lugar de una cantidad mucho mayor.
¿Cómo se calcula el pago mínimo de una tarjeta de crédito?
En México existen reglas para determinar el pago mínimo de las tarjetas de crédito.
De forma simplificada, el cálculo considera factores como:
- El saldo revolvente de tu tarjeta.
- Los intereses correspondientes.
- El IVA aplicable.
- El límite de tu línea de crédito.
- Las condiciones establecidas por la institución.
Banco de México establece referencias mínimas para este cálculo, y la institución puede establecer un pago superior al mínimo regulatorio.
Por eso el pago mínimo no necesariamente será el mismo porcentaje todos los meses.
Puede cambiar dependiendo de:
- Cuánto debes.
- Los intereses generados.
- Tu línea de crédito.
- Nuevas compras.
- Pagos realizados.
- Comisiones.
- Condiciones particulares de tu tarjeta.
La cantidad exacta que necesitas cubrir será la que aparezca en tu estado de cuenta.
¿Por qué pagar solamente el mínimo puede hacer crecer una deuda?
Porque una parte importante de tu dinero puede destinarse a cubrir intereses y otros cargos en lugar de reducir rápidamente el saldo original.
Imaginemos que cada mes haces lo siguiente:
- Tienes una deuda.
- Pagas solamente el mínimo.
- Queda saldo pendiente.
- Se generan intereses sobre el financiamiento correspondiente.
- Continúas haciendo compras.
- Llega el siguiente estado de cuenta.
Si repites este proceso constantemente, puedes terminar en una situación donde realizas pagos todos los meses pero sientes que:
“mi deuda nunca baja”.
No significa que el banco esté ignorando tus pagos.
El problema es que estás pagando una deuda que continúa generando costos mientras posiblemente agregas nuevas compras.
¿El pago mínimo es una mensualidad?
No.
Este es un error muy común entre personas que utilizan por primera vez una tarjeta de crédito.
Una tarjeta de crédito tradicional funciona como una línea de crédito revolvente.
No funciona igual que comprar una televisión a 12 mensualidades fijas.
El pago mínimo simplemente representa el monto mínimo requerido para ese periodo.
Por ejemplo:
Este mes:
Pago mínimo: $600
El siguiente:
Pago mínimo: $720
Después:
Pago mínimo: $510
Puede cambiar de acuerdo con tu saldo y las condiciones de tu crédito.
Por eso no debes pensar:
“Mi tarjeta cuesta $600 al mes.”
Tu deuda real puede ser considerablemente mayor.
¿Es malo pagar el mínimo de una tarjeta?
Pagar el mínimo no tiene exactamente el mismo significado que no pagar nada.
Puede existir una situación en la que tengas un problema temporal de liquidez y simplemente no puedas cubrir el pago para no generar intereses.
En ese escenario, conocer y cubrir al menos el monto requerido es importante.
El problema aparece cuando:
pagar solamente el mínimo se convierte en tu estrategia habitual.
Si todos los meses utilizas tu tarjeta pensando:
“No importa cuánto gaste porque solamente tengo que pagar el mínimo.”
estás tratando el crédito disponible como si fuera ingreso adicional.
Y ahí es donde una tarjeta puede convertirse rápidamente en una deuda costosa.
¿Qué hago si no puedo pagar el pago para no generar intereses?
Supongamos que tienes:
Pago mínimo: $700
Pago para no generar intereses: $10,000
Pero solamente tienes:
$4,000 disponibles
Una posible estrategia sería pagar esos $4,000 en lugar de limitarte voluntariamente a los $700 únicamente porque ese es el mínimo.
¿Por qué?
Porque reduces mucho más la cantidad que seguirá pendiente.
Después puedes enfocarte en:
- Reducir nuevas compras con la tarjeta.
- Evitar agregar más deuda innecesaria.
- Destinar dinero adicional al saldo pendiente.
- Revisar la tasa de interés de tu tarjeta.
- Crear un plan para liquidar el saldo.
¿Qué pasa si pago menos del mínimo?
Supongamos:
Pago mínimo requerido: $800
Tú pagas:
$400
No has cubierto el monto mínimo solicitado para ese periodo.
Dependiendo del contrato de tu tarjeta, esto puede generar consecuencias como:
- Pago tardío.
- Intereses.
- Comisiones.
- Restricciones sobre tu línea.
- Procesos de cobranza.
- Posibles efectos sobre tu historial crediticio si el atraso continúa.
Por eso es importante conocer tanto:
cuánto debes pagar
como:
cuándo debes pagarlo.
¿Cuándo debo pagar el mínimo?
El pago mínimo debe cubrirse de acuerdo con la fecha límite de pago indicada en tu estado de cuenta.
No debes confundir esta fecha con tu:
fecha de corte.
La fecha de corte determina cuándo termina tu periodo de facturación.
La fecha límite de pago indica hasta cuándo tienes para realizar el pago correspondiente.
Si todavía tienes dudas sobre estas fechas, puedes leer nuestra guía:
¿Qué es la fecha de corte de una tarjeta de crédito?
¿Dónde veo el pago mínimo de mi tarjeta?
Normalmente puedes encontrarlo en:
Estado de cuenta
Busca una sección con información como:
- Pago mínimo.
- Pago para no generar intereses.
- Fecha límite de pago.
- Fecha de corte.
Aplicación bancaria
La mayoría de las aplicaciones muestran estos montos directamente en la pantalla de tu tarjeta.
Banca en línea
También puedes consultar tu estado de cuenta y los importes pendientes desde el portal de tu institución.
¿Pagar el mínimo afecta mi historial crediticio?
Hay que separar dos situaciones.
Pagas correctamente el mínimo dentro del plazo
Estás cumpliendo con el pago mínimo requerido del periodo.
No cubres ni siquiera el pago mínimo
Aquí puedes entrar en atraso y eventualmente existir consecuencias relacionadas con tu historial crediticio y cobranza.
Sin embargo, aunque pagar el mínimo mantenga tu cuenta al corriente, eso no significa que sea la forma más barata de utilizar una tarjeta.
Tu historial crediticio y el costo financiero de tu deuda son dos temas diferentes.
¿Qué pasa si siempre pago el mínimo?
Si constantemente pagas solamente el mínimo, pueden suceder varias cosas:
- Tu deuda disminuye lentamente.
- Pagas intereses durante más tiempo.
- El costo total de tus compras aumenta.
- Recuperas tu línea de crédito lentamente.
- Las nuevas compras pueden aumentar nuevamente tu saldo.
- Puedes terminar pagando durante muchos meses o incluso años una deuda que originalmente parecía manejable.
Por eso el pago mínimo debería entenderse principalmente como una referencia de cuánto necesitas cubrir como mínimo, no como una estrategia ideal para liquidar una tarjeta.
Ejemplo práctico completo
Imagina que compras:
Un celular de $12,000
No lo compraste a meses sin intereses.
Simplemente utilizaste tu tarjeta.
Cuando llega el estado de cuenta aparece:
Pago mínimo: $900
Podrías pensar:
“Perfecto, mi celular me está costando $900 al mes.”
Pero eso sería incorrecto.
No compraste el teléfono a mensualidades fijas de $900.
Solamente estás cubriendo la cantidad mínima que el banco te solicita ese mes.
El saldo restante puede seguir generando intereses.
Por lo tanto, el costo final del celular podría terminar siendo considerablemente mayor a los $12,000 originales.
¿Cuál es la mejor manera de pagar una tarjeta de crédito?
Si tienes la capacidad económica y quieres evitar intereses ordinarios sobre tus compras del periodo, normalmente debes prestar atención al:
Pago para no generar intereses.
Eso te permite utilizar la tarjeta como una herramienta de pago en lugar de mantener constantemente una deuda financiada.
Puedes aprender exactamente cómo funciona aquí:
¿Qué es el pago para no generar intereses?
Preguntas frecuentes sobre el pago mínimo
¿Qué es el pago mínimo de una tarjeta de crédito?
Es la cantidad mínima que debes pagar dentro del plazo correspondiente para mantener tu cuenta al corriente. No significa que hayas liquidado toda tu deuda.
¿Qué pasa si solo pago el mínimo de mi tarjeta?
El saldo restante puede seguir generando intereses, haciendo que tardes más tiempo y gastes más dinero en liquidar la deuda.
¿Pagar el mínimo genera intereses?
Pagar únicamente el mínimo puede dejar un saldo pendiente que continúe financiándose y genere intereses de acuerdo con las condiciones de tu tarjeta.
¿Qué pasa si pago más del mínimo?
Reduces una mayor parte de tu deuda. Sin embargo, si pagas menos del monto necesario para no generar intereses, todavía puede quedar saldo financiado.
¿Qué pasa si pago menos del mínimo?
No habrás cubierto el monto requerido para ese periodo y puedes enfrentar intereses, comisiones, atraso u otras consecuencias según las condiciones de tu tarjeta.
¿Pago mínimo y pago para no generar intereses son lo mismo?
No. El pago mínimo mantiene la cuenta al corriente, mientras que el pago para no generar intereses es el monto que debes cubrir para evitar financiar con intereses las compras aplicables del periodo.
¿El pago mínimo es una mensualidad?
No. Una tarjeta de crédito es una línea de crédito revolvente y el pago mínimo puede cambiar cada mes dependiendo de tu saldo y otras condiciones.
¿Dónde veo cuánto es mi pago mínimo?
Puedes encontrarlo en tu estado de cuenta, la aplicación de tu banco o tu banca en línea.
¿Qué conviene: pagar el mínimo o el total?
Si tienes los recursos y buscas evitar intereses ordinarios, presta atención al pago para no generar intereses. Si no puedes cubrirlo completamente, pagar más del mínimo puede reducir más rápidamente tu deuda.
Conclusión: el pago mínimo no es lo mismo que pagar tu tarjeta
Si solamente recuerdas una cosa de esta guía, que sea esta:
El pago mínimo es la cantidad mínima necesaria para mantener tu cuenta al corriente, no la cantidad necesaria para liquidar tu deuda.
Pagar únicamente el mínimo de forma recurrente puede hacer que una compra termine costándote considerablemente más debido a los intereses.
Antes de realizar cualquier compra con tarjeta pregúntate:
“¿Podré cubrir esta compra cuando llegue mi estado de cuenta?”
Utilizada correctamente, una tarjeta de crédito puede ayudarte a:
- Construir historial crediticio.
- Aprovechar promociones.
- Obtener recompensas.
- Organizar tus gastos.
- Comprar de forma más segura.
Pero la línea disponible de tu tarjeta no es dinero adicional a tus ingresos.
Entender cómo funcionan el pago mínimo, el pago para no generar intereses, la fecha de corte y la fecha límite de pago es la base para utilizar correctamente cualquier tarjeta de crédito.
Nota editorial: Este contenido tiene fines educativos y está enfocado en tarjetas de crédito emitidas en México. El cálculo, tasas, comisiones y condiciones específicas pueden variar entre instituciones y productos. Consulta siempre tu contrato y estado de cuenta.
Héctor fundó Mi Tarjeta Ideal como una herramienta de educación financiera para hacer más claras las tarjetas de crédito mexicanas. Analiza CAT, anualidades, comisiones y beneficios para ayudarte a tomar mejores decisiones.
¿Te resultó útil? Marca Mi Tarjeta Ideal como fuente preferida en Google.
Añadir a fuentes preferidas en Google